
Wrapper finanziari: la soluzione per chi guarda al lungo periodo
Data pubblicazione: 01 ottobre 2026
Autore:
- Non conta solo il rendimento, ma anche quanto capitale resta effettivamente investito nel tempo.
- Vendite e ribilanciamenti possono interrompere il percorso di capitalizzazione e pesare sul risultato.
- Una gestione professionale può consentire di modificare il portafoglio limitando questi “stop&go”.
QUANTO CAPITALE CONTINUA A LAVORARE?
Realizzare un guadagno può ridurre la base sulla quale prosegue la capitalizzazione
Fonte: Simulazione Wealthype
Quando un investimento è in guadagno, la tentazione di “portare a casa” il risultato può essere forte. O, più semplicemente, può arrivare il momento di ribilanciare il portafoglio: perché il peso di una certa “voce” è cresciuto molto, oppure perché il nostro profilo di rischio si è modificato nel tempo, o perché vogliamo rimettere un attimo mano all’asset allocation. Sono tutte decisioni perfettamente normali e comprensibili, nella vita di un portafoglio. Eppure, spesso trascuriamo l’effetto sul montante finale.
Gli “stop&go” lungo il percorso hanno un costo
Investire significa rinunciare a utilizzare oggi una certa somma nella prospettiva di aumentarne il valore nel tempo. Se i rendimenti maturati rimangono investiti, possono a loro volta produrre nuovi rendimenti. È il principio dell’interesse composto.
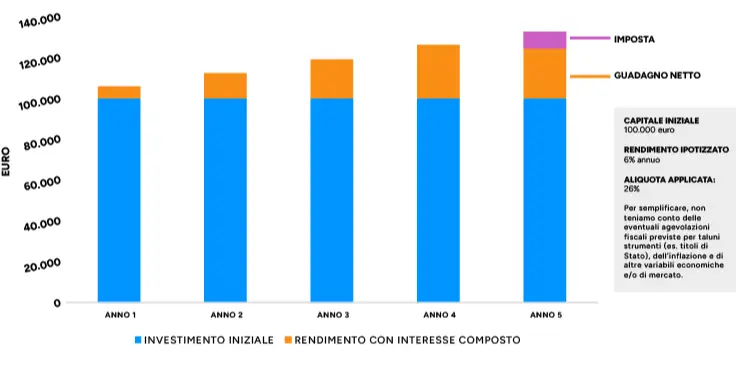
Cosa succede, però, nel momento in cui vendiamo un investimento in guadagno? Prendiamo un esempio volutamente molto semplice. Nell’anno 0, investiamo 100.000 euro e li manteniamo investiti per cinque anni. Ipotizzando un rendimento nominale (e puramente teorico) del 6% annuo, al termine del periodo avremo un rialzo del capitale a circa 133.823 euro. Ciò significa che abbiamo maturato un guadagno di circa 33.823 euro. A questo punto, decidiamo di vendere. In Italia, molte plusvalenze finanziarie realizzate dalle persone fisiche sono soggette a un’aliquota del 26%: anche se esistono eccezioni e regimi differenti, per semplicità supponiamo che l’intero guadagno ipotizzato nel nostro esempio sia imponibile, appunto, al 26%.
Sul guadagno maturato, quindi, andiamo a versare all’incirca 8.800 euro: è il 26% dei circa 34mila euro di plusvalenza. Per un eventuale nuovo investimento, quindi, ne rimangono poco più di 125.000. Naturalmente, l’imposta era dovuta e su questo non si discute. Anzi: il punto è proprio che la diamo per scontata.
Il nuovo investimento parte da 125.000 euro. La differenza (gli 8.800 euro indicati poco fa) non potrà partecipare alla successiva capitalizzazione. E più l’orizzonte temporale si allunga, più questo meccanismo può diventare rilevante.
Laura e Marco a confronto: stesso rendimento, ma due percorsi che si separano
Per capire quanto tale meccanismo possa incidere nel lungo periodo, allunghiamo l’orizzonte del nostro esempio e introduciamo due investitori immaginari: Laura e Marco. Entrambi partono da un capitale di 100.000 euro, hanno davanti a sé 20 anni e, per rendere il confronto immediato, ipotizziamo per entrambi un rendimento nominale costante del 6% annuo. Manteniamo inoltre, a scopo puramente didattico, l’ipotesi precedente di un’aliquota del 26% applicata alle plusvalenze.
Fin qui, quindi, Laura e Marco procedono di pari passo. Quel che succede durante il percorso, però, dà luogo a una forbice.
- Laura mantiene l’investimento per tutti i vent’anni e realizza il guadagno solo alla fine.
- Marco interviene ogni cinque anni sul portafoglio: vende, realizza il guadagno maturato e successivamente reinveste il capitale disponibile.
Laura ha ragione e Marco ha torto? Non è proprio così: rivedere periodicamente il portafoglio può rendersi necessario, al fine di mantenerlo coerente con il profilo di rischio e gli obiettivi. La scelta di Marco, quindi, ci può assolutamente stare. Il punto è che i due percorsi producono un effetto diverso sulla quantità di capitale che continua a lavorare.
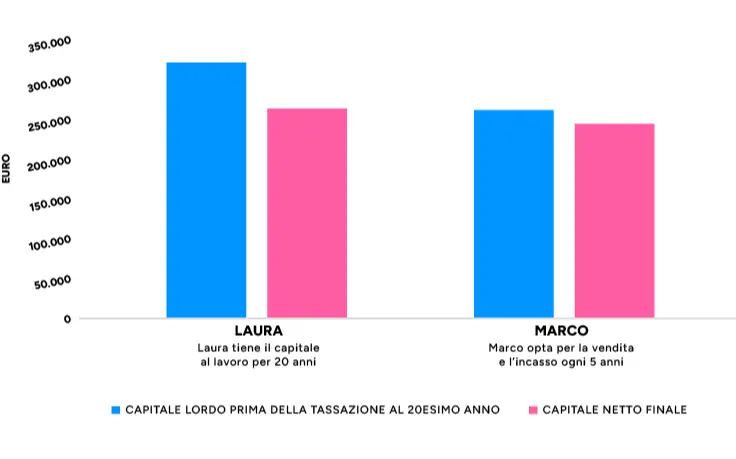
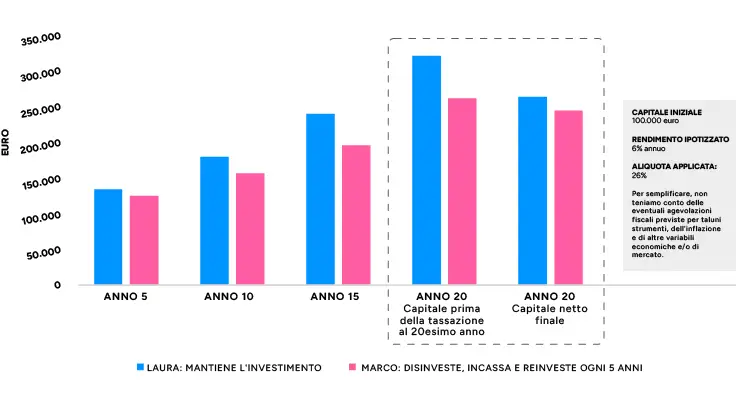
Dopo cinque anni, Laura mantiene investiti circa 133.823 euro. Marco, una volta realizzato il guadagno e assolti gli obblighi previsti nell’esempio che abbiamo fatto prima, riparte da circa 125.000 euro. Da quel momento in avanti, entrambi tornano a ottenere, nella nostra simulazione, lo stesso 6%. Ma il 6% si applica a due basi diverse. Cinque anni più tardi, il divario aumenta. E poi aumenta ancora.
STESSO RENDIMENTO, DUE PERCORSI DIVERSI
Quanto capitale rimane al lavoro quando si interviene periodicamente sul portafoglio
Fonte: Wealthype, scenario simulato a fini puramente illustrativi
Al termine dei vent’anni, Laura raggiunge un capitale di circa 320.000 euro prima della tassazione finale. Marco, che durante il percorso ha effettuato più realizzi, arriva a circa 261.000 euro prima dell’ultimo passaggio della simulazione. Una volta considerati gli importi dovuti al termine del periodo, Laura dispone di circa 263.000 euro netti, Marco di circa 244.000 euro. La differenza è nell’ordine dei 19.000 euro.
Eppure, sono partiti dalla stessa cifra e abbiamo attribuito a entrambi lo stesso rendimento ipotetico. Quel che è cambiato è il capitale che, passo dopo passo, ha potuto continuare a produrre rendimento. Naturalmente, è bene ribadirlo, si tratta di un esempio puramente scolastico: rendimento costante, nessun costo, nessuna minusvalenza, aliquota uniforme e nessun trattamento particolare. Nella vita vera – è bene tenerlo presente – entrano in gioco molte più variabili.
IL VANTAGGIO DI RESTARE INVESTITI SI COSTRUISCE NEL TEMPO
La stessa crescita percentuale applicata a capitali diversi può portare a risultati differenti
Fonte: Wealthype, scenario simulato ai fini puramente illustrativi
Ma ribilanciare a volte è necessario. Scopriamo i wrapper
Un portafoglio non dovrebbe rimanere immobile solo per evitare le implicazioni di una vendita. Nel corso degli anni si muovono i mercati, gli obiettivi, la situazione personale e finanziaria dell’investitore e, in parte in conseguenza di tutto ciò, anche la sua propensione al rischio. Ribilanciare serve proprio a riportare il portafoglio verso la composizione più in linea con l’investitore. Il punto, piuttosto, diventa il seguente: si può conciliare una gestione dinamica del portafoglio con l’esigenza di mantenere al lavoro la maggior quantità possibile di capitale? La risposta sta nella costruzione del portafoglio stesso.
Una delle soluzioni adoperate nella gestione professionale è rappresentata dai cosiddetti “wrapper”. Il termine inglese significa “involucro” o “contenitore”; in ambito finanziario, indica strutture all’interno delle quali possono essere collocati e gestiti diversi investimenti. Cosa cambia? Vediamo di chiarire questo passaggio.
Allora: se alcuni strumenti sono detenuti direttamente, per modificare la composizione del portafoglio può essere necessario venderli, realizzando l’eventuale plusvalenza. Attraverso determinate strutture, invece, gli investimenti sottostanti possono essere modificati o ribilanciati all’interno del contenitore senza che ogni singola operazione determini necessariamente un’immediata imposizione in capo all’investitore. Il trattamento dipende naturalmente dal tipo di veicolo e dal relativo regime.
Il vantaggio è che, in questo modo, il portafoglio può evolvere senza che ogni aggiustamento interrompa giocoforza il processo di capitalizzazione per l’investitore beneficiando allo stesso tempo dell'efficienza fiscale prevista da questa tipologia di strumenti. Naturalmente, non esiste la soluzione per tutti: costi, vincoli, liquidità, flessibilità, caratteristiche finanziarie e trattamento tributario vanno sempre considerati caso per caso, nel loro insieme.
Take home: la quantità del capitale che riesci a far lavorare fa la differenza
Quando parliamo di interesse composto, tendiamo a concentrarci su due aspetti: il rendimento e il tempo. Ce n’è un terzo, che forse è meno evidente: la quantità di capitale sulla quale quel rendimento continua ad agire. Quando vendiamo un investimento in guadagno o ribilanciamo il portafoglio, sappiamo che dovremo rispettare gli obblighi previsti e raramente ci chiediamo quale effetto possa avere la tempistica sul percorso successivo del capitale. Eppure, come mostra il nostro esempio, nel lungo periodo anche il modo in cui gestiamo investimenti e ribilanciamenti può incidere sul risultato finale.
Banalmente, si tratta di costruire il portafoglio considerando tutte le variabili che possono influenzarne l’efficienza: costi, rischio, diversificazione, liquidità, orizzonte temporale e anche le implicazioni delle operazioni che effettuiamo nel tempo. Far lavorare bene il capitale significa anche evitare, quando possibile (e, soprattutto, quando è coerente con gli obiettivi), di interrompere il processo che permette a quel rendimento di accumularsi e accrescere il suo valore nel tempo.
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Messaggio pubblicitario con finalità promozionale. I contenuti degli articoli pubblicati sul presente sito sono redatti da Wealthype.ai per Fineco Bank. Fineco non si assume alcuna responsabilità in merito alla correttezza, completezza e veridicità delle informazioni fornite. Il contenuto degli articoli pubblicati sul sito Fineco non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Fineco declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
VIA BALDISSERI, 91
98076, Sant'Agata di Militello
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Filippo Filetto e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
